巨头竞逐“国民级AI应用”
率先做出
"国民级AI应用"
字节想做
"大豆包"
腾讯要做
"微信Agent"
阿里和蚂蚁端出的是
"国民应用全家桶"
纸面上看,巨头们在这场"国民级AI应用"的竞逐中,都取得了一定成绩。但问题在于:
大DAU应用,并不等于"国民级应用"。
A
真正的国民级应用,光有庞大的用户基数还不够,还得具备两个特征。
第一,
必须嵌入用户心智,成为某一类需求的"默认选项"。
第二,
必须具备生态影响力,能吸引和聚拢上下游服务。
国民级应用的三大核心指标中,用户量最显眼,也最容易拉升——只要加大投流力度,再配合内部导流,曲线就能立竿见影地向上走。但
用户心智和生态影响力,需要久久为功,非常考验耐性和综合战力。
用户心智是国民级应用的"底色",决定用户的直觉选择。和移动互联网时代不同,AI时代的用户心智更难培养。原因不复杂:AI应用的工具属性太强,
用户"哪家好用用哪家"
可以说,AI应用构筑生态影响力,比上一代应用困难得多。
B
不过,也有AI应用摸索出了一些门道。
经验之一,是先找到一个
"国民级场景"
蚂蚁阿福是一个值得观察的样本。市面上健康应用不少,其中不乏大厂背书,但体量普遍不算大,即便套上AI问诊的概念,也没能引起更广泛的关注。阿福选了另一条路:
瞄准体检、体重管理等全民刚需,集中攻克最核心、最常见的场景。
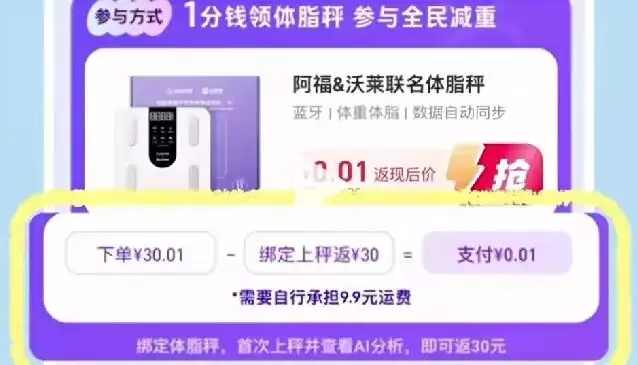
国内肥胖人群约有3亿,人们普遍关心怎么减肥、怎么管体重,并且愿意为此付出时间、精力和金钱。针对这个需求,阿福在6月初启动了"科学减重1亿斤"活动——用户能看到自己的"贡献值",也能看到全国用户的减重总量,持续打卡还能拿红包。紧接着,"一分钱领体脂秤"活动上线:用户花几十块钱买体脂秤后,与阿福绑定就能收到返现,实际只花一分钱。不到一周,体脂秤领取量超过100万台。
另一方面,阿福通过
与合作伙伴深度融合
这意味着,
AI应用对第三方的价值,不再只是流量浇灌。
另一条经验,是借助以往的生态优势。蚂蚁集团的另一款AI化国民应用支付宝,走的就是这条路。6月发布的全新AI版支付宝(阿宝),已完成生态内10万余项服务、500多个行业类目的智能化适配,从生活服务到资金管理,8000多个场景全面智能化。紧接着7月7日,支付宝上线AI开放平台,面向商家、机构、服务商、智能终端、大模型平台等生态伙伴开放AI接入能力,向智能商业基础设施大步迈进。当然,这也是"微信Agent"正在发力的方向。
C
客观来看,巨头在AI时代塑造国民应用时,打法仍多少带有移动互联网时代的惯性。字节的"大豆包"和腾讯的"微信Agent",区别在于一个是"AI的工具化",一个是"工具的AI化",但本质上都是
超级App
巨头充分发挥了自身的优势——他们仍然希望造一个超级入口,统揽一切AI需求。眼下,豆包的用户规模暂时领先;微信Agent尚未正式上线,已成为万众焦点;阿里拿出"国民AI应用全家桶",则与其
全栈布局、集团作战
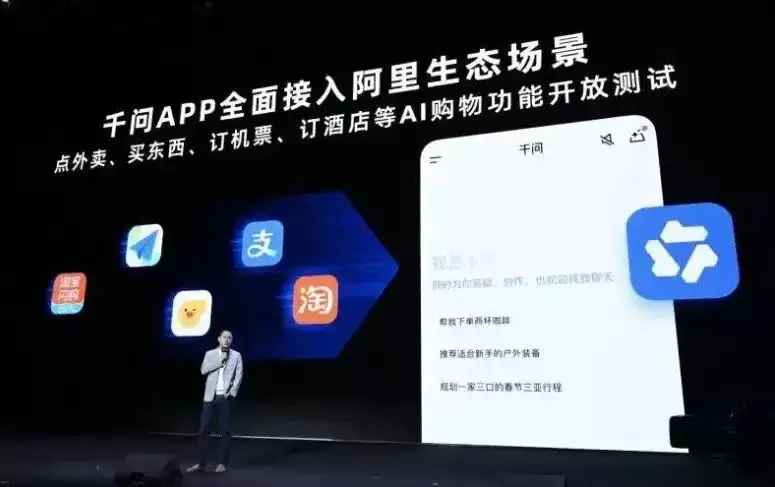
在统一的时代命题下,打造形态各异、方向一致的业务板块,并在集团和资本层面串联融合、发挥协同效应,一直是阿里的前行路径。它在移动互联网时代的母题是"消费",构筑了淘系电商,并横向衍生出支付、酒旅、本地生活、出行、文娱等板块。到了AI时代,重心转向纵向布局:目标是成为国内仅有的全栈式AI公司。此前,外界对阿里AI的关注主要集中在基础设施和模型侧——自研芯片、云端算力、开源大模型、MaaS平台等。如今,千问、阿福、阿宝等AI App表现出色,阿里的国民级AI应用矩阵逐渐成型——这是其他巨头暂时还没做到的。
不过,巨头的AI进展,尚未完全反映到企业价值上。受多种因素影响,近年来资本市场对中概互联这批科技公司非常严苛。但阿福这些新AI应用的成功,恰恰证明了大公司依然具备AI创新力,完全有机会定义下一代国民应用的样貌和成长路径。他们不仅不会被AI时代甩下车,反而更有机会率先拿到船票。
这其实也是移动互联网时代剧情的一次重演:当手机上网的大幕拉开时,新锐公司百舸争流,诞生于PC时代的大公司行动稍慢,就会被广泛质疑。几年后,硝烟散尽、行业步入成熟期,主导者依然是那些熟悉的名字。
-

- 元宵节猜灯谜的祝福短信
- 角色扮演 |
-
- 关于柯南的沙雕网名有哪些
- 角色扮演 | 1
- 网名
-
- 最新中性名字男女通用网名有哪些
- 角色扮演 | 1
- 网名
-
- 关于蓝色说唱的网名有哪些
- 角色扮演 | 1
- 网名
-
- 我好喜欢你是什么梗?
- 角色扮演 |